Av. Hüseyin Aydın · Alanya / Antalya
İçindekiler
- Giriş: Bir Raporun Bütün Zinciri Etkilemesi
- Yasal Çerçeve
- Danıştay İçtihadının Temel Çizgisi
- Uygulamada Karşılaşılan Kalıplar
- Ödeme Belgeleri Neden Yetmeyebilir?
- Süreç Yönetimi: Hangi Aşamada Ne Yapılmalı?
- Vergi Mahkemesinde Delil Stratejisi
- Varsayımsal Bir Örnek Üzerinden Değerlendirme
- Temel Kavramlar
- Sık Sorulan Sorular
- Akademik ve İdari Kaynaklar
- Sonuç
- Kaynaklar
Giriş: Bir Raporun Bütün Zinciri Etkilemesi
Vergi incelemelerinde en sık karşılaşılan senaryo şudur: Bir işletmenin yıllardır mal aldığı bir tedarikçi hakkında sahte belge düzenleme yönünden vergi tekniği raporu yazılır. Rapordan sonra vergi dairesi, bu tedarikçiden fatura alan tüm alıcılara yazı gönderir; indirimlerin düzeltilmesi istenir, aksi halde üç kat vergi ziyaı cezalı tarhiyat yapılır. Alanya ve Antalya’da inşaat, akaryakıt, turizm tedariki ve hırdavat sektörlerinde faaliyet gösteren pek çok işletme, bu süreçle hiç beklemediği bir anda karşılaşmaktadır.
Bu yazıda, alıcı konumundaki mükellef açısından temel soruyu ele alıyoruz: Düzenleyici hakkında rapor bulunması, alıcının aldığı faturanın sahte olduğunu tek başına ispatlar mı? Danıştayın yerleşik içtihadına göre bu sorunun cevabı kural olarak hayırdır; ancak bu cevabın arkasında mükellefin de ortaya koyması gereken somut veriler bulunur.
Yasal Çerçeve
Sahte belge kavramı 213 sayılı Vergi Usul Kanunu md. 359 hükmünde tanımlanmıştır: Gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belge sahte belgedir; gerçek bir muamele veya durumu mahiyet ya da miktar itibarıyla gerçeğe aykırı yansıtan belge ise muhteviyatı itibarıyla yanıltıcı belgedir. KDV indirimi yönünden ise 3065 sayılı Katma Değer Vergisi Kanunu md. 29 ve 34. maddeleri, indirilecek verginin fatura ve benzeri vesikalarda gösterilmesini ve bu vesikaların gerçek durumu yansıtmasını şart koşar.
Bu düzenlemelerin yanında, uyuşmazlığın çözümünde belirleyici olan ilke 213 sayılı Vergi Usul Kanunu md. 3/B hükmündeki gerçek mahiyet ilkesidir. Vergilendirmede vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyeti esastır ve iktisadi, ticari ve teknik icaplara uymayan ya da olayın özelliğine göre normal ve mutad olmayan bir durumu iddia eden taraf bunu ispatla yükümlüdür. Uygulamada bu ilke iki yönlü işler: İdare, faturanın sahte olduğunu somut delille ortaya koymak zorundadır; mükellef ise ticari ilişkinin gerçekliğini gösteren verileri sunmalıdır.
Danıştay İçtihadının Temel Çizgisi
Danıştay, sahte fatura iddiasına dayalı tarhiyatlarda üç soruyu birlikte sorar:
- Düzenleyici hakkında, faturanın düzenlendiği dönem itibarıyla somut ve hukuken itibar edilebilir tespitler var mı?
- Alıcı nezdinde, fatura konusu malın veya hizmetin işletmeye girip girmediği, fiili ve kaydi envanter, karşıt inceleme gibi yöntemlerle ayrıca araştırılmış mı?
- Düzenleyici hakkındaki olumsuz tespitler, fatura dönemine mi aittir, yoksa ortak veya yönetici değişikliği gibi sonraki bir döneme mi?
Karar 1: Alıcı Nezdinde Araştırma Yapılmadan Sonuca Gidilemez
Danıştay 9. Daire, E. 2020/5140, K. 2022/4577, T. 06.10.2022
Davacı şirket, müeyyideli yazı üzerine ihtirazi kayıtla düzeltme beyannamesi vermiş ve tahakkuka karşı dava açmıştır. İlk derece mahkemesi; beyanlar ile yasal defterlerin uyumlu olduğunu, fatura içeriği emtianın gerçekten alınıp alınmadığına dair karşıt inceleme ile fiili ve kaydi envanterin yapılmadığını, alış yapılan firmalar hakkında rapor bulunmasının düzenleyicinin sahte fatura düzenlediğini tek başına göstermeyeceğini, yoklamalar ve çalışan beyanlarından iş yerinde gerçek bir faaliyet bulunduğunu belirleyerek tahakkuku ve vergi ziyaı cezasını kaldırmıştır. Bölge idare mahkemesi istinaf başvurusunu reddetmiş, Danıştay 9. Daire de bu kararı oybirliğiyle onamıştır.
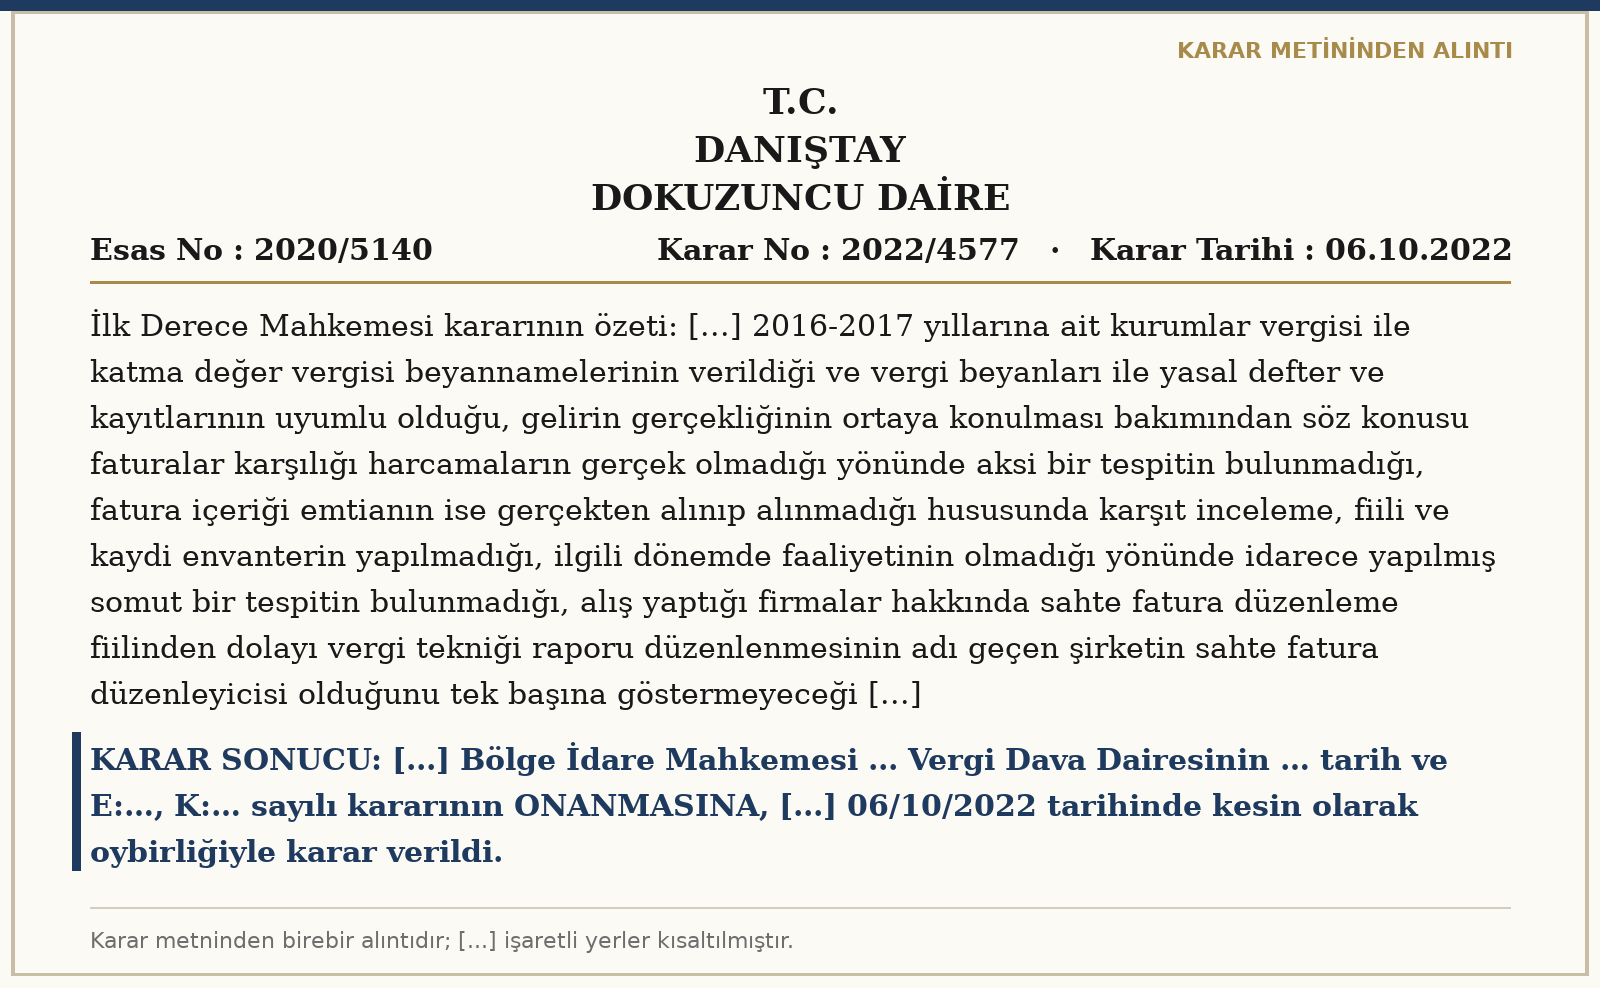
Bu karar, alıcı konumundaki mükellef için iki önemli mesaj içerir. Birincisi, idare yalnızca düzenleyici hakkındaki rapora dayanarak tüm faturaları sahte sayamaz. İkincisi, ihtirazi kayıtla verilen düzeltme beyannamesi, mükellefe dava yolunu açık tutar. Müeyyideli yazıya uymak ile hak arama özgürlüğünü korumak arasında bu araç, uygulamada kilit rol oynar.
Karar 2: Olumsuz Tespitlerin Dönemi Belirleyicidir
Danıştay 9. Daire, E. 2022/3135, K. 2023/4670, T. 16.11.2023
Danıştay; faturayı düzenleyen şirketin yoklamalarda iş yerinde bulunduğunu ve faaliyetinin olduğunu, belli dönemlerde işçi çalıştırdığını, bunun muhasebecisinin ifadesiyle de teyit edildiğini, vergi ödemelerinin bulunduğunu ve taşeron olarak yaptırılan işin tamamlandığını tespit etmiştir. Alım yapılan mükellefler hakkında rapor bulunmasının tek başına sahte belge düzenleyiciliğini göstermeyeceğini, ayrıca olumsuz tespitlerin çoğunun ortak ve yönetici değişikliğinden sonraki döneme rastladığını, davacının fatura aldığı dönemin ise bu tarihten önce olduğunu vurgulayarak ilgili dönemler için yapılan cezalı KDV tarhiyatında hukuka uyarlık görmemiş ve bölge idare mahkemesi kararının bu kısmını bozmuştur.
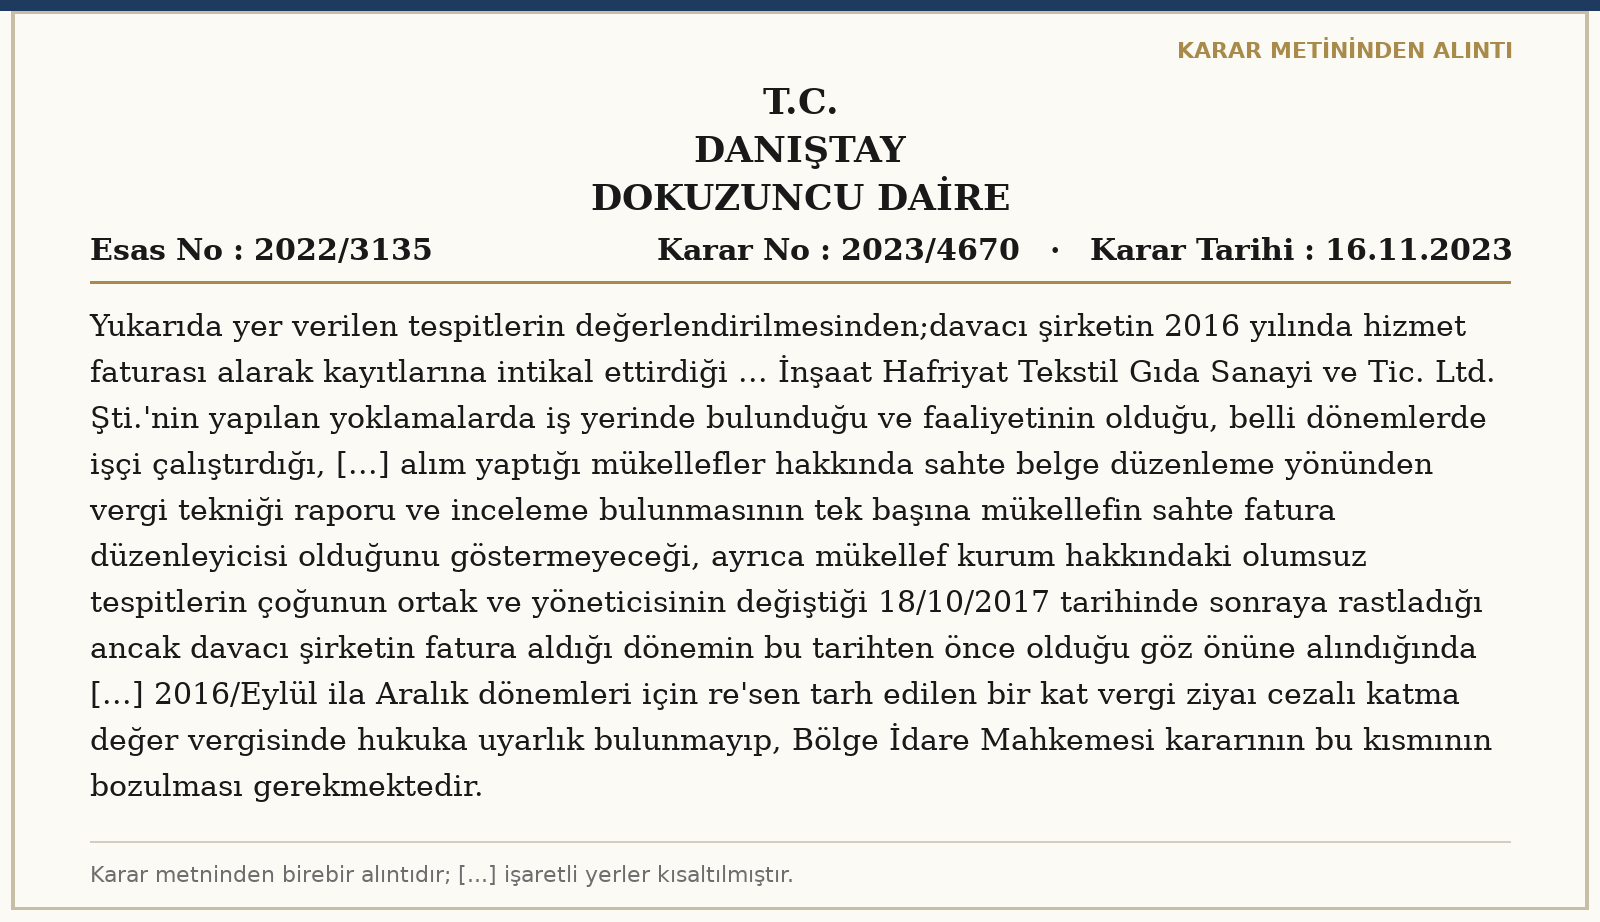
Bu kararın pratik değeri büyüktür: Pek çok vergi tekniği raporunda, şirketin el değiştirdikten sonraki olumsuz görüntüsü geriye doğru yayılarak eski dönemlere de uygulanır. Dönemsellik itirazı, bu tür raporlara karşı en etkili savunmalardan biridir.
Uygulamada Karşılaşılan Kalıplar
| Raporda sıkça yer alan tespit | Tek başına yeterli mi? | Savunmada kullanılabilecek karşı veri |
|---|---|---|
| Düzenleyici hakkında VTR bulunması | Hayır, alıcı nezdinde ayrı araştırma gerekir | Sevk irsaliyesi, kantar fişi, stok kayıtları, sözleşme |
| Ba-Bs formlarında uyumsuzluk | Genellikle hayır | Defter kayıtları ve ödeme belgeleri |
| Düzenleyicinin işçi çalıştırmaması | Hayır | Taşeron, kiralık araç, mevsimlik iş gücü kanıtları |
| Yüksek KDV beyanı, düşük ödeme | Tek başına hayır | Faturaya konu işin fiilen yapıldığını gösteren deliller |
| Ortak/yönetici değişikliği sonrası olumsuzluklar | Önceki dönem için hayır | Fatura tarihleri ile değişiklik tarihinin karşılaştırılması |
Yukarıdaki tablo bir kontrol listesi değil, bir başlangıç noktasıdır. Her dosyada tespitlerin bütün halinde değerlendirileceği unutulmamalıdır. Danıştay bazı kararlarında, bedelin gerçek satıcıya ödendiğinin ve malın fiilen işletmeye girdiğinin mükellef tarafından ortaya konulmasını da beklemektedir. Bu nedenle yalnızca idarenin eksiklerine dayanan bir savunma, mükellefin kendi ticari gerçekliğini belgeleyen bir savunma kadar güçlü değildir.
Ödeme Belgeleri Neden Yetmeyebilir?
Uygulamada mükelleflerin en sık başvurduğu savunma, fatura bedellerinin banka veya çek ile ödendiğidir. Bu savunma önemlidir; ancak tek başına yeterli değildir. Çünkü sahte belge düzenleme organizasyonlarında bedelin bankadan gönderilip nakit olarak geri alınması bilinen bir yöntemdir. Mahkemeler bu nedenle ödeme kaydını, malın fiziki hareketini gösteren belgelerle birlikte değerlendirir. Sevk irsaliyesi, taşıma faturası, araç ve şoför bilgisi, depo giriş kaydı, üretimde kullanım gibi zincirin halkaları ne kadar eksiksizse savunma o kadar güçlenir.
Turizm bölgelerinde sıkça görülen bir durum da şudur: Otel veya restoran işletmesinin gıda, temizlik malzemesi ya da tadilat hizmeti aldığı firmanın sonradan “paravan” ilan edilmesi. Bu durumda işletmenin sezon içindeki doluluk oranı, menü maliyetleri ve tüketim miktarları, faturaya konu malın gerçekten kullanıldığını gösteren dolaylı ama değerli verilerdir.
Süreç Yönetimi: Hangi Aşamada Ne Yapılmalı?
- Müeyyideli yazı aşaması: Yazı tebliğ edildiğinde süre ve seçenekler dikkatle değerlendirilmelidir. Düzeltme yapılacaksa ihtirazi kayıt konulması dava hakkını korur.
- İzaha davet aşaması: Açıklamalar, ileride mahkemeye sunulacak delillerle çelişmeyecek şekilde ve belgeye dayalı yapılmalıdır.
- İnceleme aşaması: Tutanaklara geçen ifadeler sonradan geri alınamaz. Beyanın kapsamı ve sonuçları önceden düşünülmelidir.
- İhbarname aşaması: 2577 sayılı İdari Yargılama Usulü Kanunu md. 7 uyarınca vergi davalarında dava açma süresi kural olarak 30 gündür. Ancak vergi inceleme raporunun ihbarname ekinde tebliğ edilmemesi gibi durumlar sürenin başlangıcını etkileyebilir.
Vergi Mahkemesinde Delil Stratejisi
Vergi yargısında resen araştırma ilkesi geçerlidir; mahkeme, taraflarca sunulanla yetinmeyerek gerekli gördüğü her türlü bilgi ve belgeyi isteyebilir. Bu ilke 2577 sayılı İdari Yargılama Usulü Kanunu md. 20 hükmünde düzenlenmiştir. Ancak uygulamada mahkemelerin iş yükü dikkate alındığında, mükellefin dava dilekçesinde hangi belgenin neyi ispatladığını açıkça göstermesi büyük fark yaratır. Dilekçede düzenleyici hakkındaki raporun hangi tespitlerinin fatura dönemine ait olduğu, hangilerinin sonraki dönemlere ait olduğu tablo halinde gösterilmelidir.
Mahkemeden ara kararla istenmesi talep edilebilecek belgeler de önceden belirlenmelidir: Düzenleyiciye ait yoklama fişleri, SGK bildirgeleri, Ba-Bs uyum analizleri, düzenleyici hakkında açılmış dava ve ceza dosyalarının sonuçları bunların başında gelir. Düzenleyici, kendi hakkındaki tarhiyata karşı dava açmış ve kazanmışsa, bu karar alıcı bakımından güçlü bir veri haline gelir. Bilirkişi incelemesi ise hakimin bilmesi gerekmeyen teknik bir konunun varlığına bağlıdır; mal akışının teknik olarak izlenmesi gereken dosyalarda bu talep gerekçelendirilerek yapılmalıdır.
Varsayımsal Bir Örnek Üzerinden Değerlendirme
Alanya’da faaliyet gösteren bir yapı market işletmesini düşünelim. İşletme, 2023 yılında bir toptancıdan düzenli olarak hırdavat ve boya malzemesi almış, bedelleri bankadan ödemiştir. 2025 yılında toptancı hakkında, 2024 yılının ikinci yarısından itibaren ortaklarının değiştiği ve adresini terk ettiği gerekçesiyle sahte belge düzenleme raporu yazılır; rapor sonucunda toptancının 2023 yılından itibaren düzenlediği tüm faturalar sahte kabul edilir.
Bu örnekte işletme açısından ilk yapılacak iş, raporun dayandığı tespitlerin tarihini fatura tarihleriyle karşılaştırmaktır. Olumsuz tespitlerin 2024 yılının ikinci yarısına ait olması, 2023 faturaları bakımından güçlü bir dönemsellik itirazı sağlar. İkinci olarak, işletmenin 2023 yılı stok hareketleri, satış faturaları ve depo kayıtları, alınan malın satıldığını gösterecek şekilde düzenlenmelidir. Üçüncü olarak, toptancının 2023 yılındaki yoklama tutanakları, işçi bildirimleri ve vergi ödemeleri ara kararla istenmelidir. Bu verilerin bir araya gelmesi, Danıştay 9. Dairesinin yukarıda aktarılan kararlarındaki tabloyla örtüşen bir savunma zemini oluşturur.
Temel Kavramlar
- Sahte belge: Gerçek bir muamele veya durum olmadığı halde bunlar varmış gibi düzenlenen belge (VUK md. 359/b).
- Muhteviyatı itibarıyla yanıltıcı belge: Gerçek bir muameleye dayanmakla birlikte bunu mahiyet veya miktar itibarıyla gerçeğe aykırı yansıtan belge.
- Vergi tekniği raporu (VTR): İnceleme elemanının sahte belge düzenleme gibi tespitlerini içeren ve diğer mükelleflere ilişkin işlemlere dayanak olan rapor.
- Müeyyideli yazı: Vergi idaresinin indirimlerin düzeltilmesini isteyen ve uyulmaması halinde yaptırım öngören yazısı.
- Dönemsellik: Sahtelik tespitinin, faturanın düzenlendiği dönem itibarıyla yapılması gerekliliği.
Sık Sorulan Sorular
Müeyyideli yazıya uymazsam ne olur?
Yazıda belirtilen süre içinde düzeltme yapılmazsa, vergi dairesi genellikle takdir komisyonuna sevk veya inceleme yoluyla tarhiyat yapar ve üç kat vergi ziyaı cezası gündeme gelir. Düzeltme yapılırsa ihtirazi kayıt konulması, dava hakkının korunması açısından önemlidir.
Tedarikçinin sonradan paravan ilan edilmesinden ben mi sorumluyum?
Kural olarak her mükellef kendi işleminin gerçekliğinden sorumludur. Fatura tarihinde tedarikçinin faal olduğu, malın teslim edildiği ve bedelin ödendiği belgelenebiliyorsa, sonradan ortaya çıkan olumsuzluklar alıcı aleyhine otomatik sonuç doğurmaz.
Sadece KDV mi etkilenir?
Hayır. Sahte kabul edilen faturalar gelir veya kurumlar vergisi matrahında gider olarak da reddedilebilir. Ancak Danıştay, malın fiilen alındığı ve satışlarda kullanıldığı durumlarda maliyetin tamamen reddedilmesinin gerçek kazancın vergilendirilmesi ilkesine aykırı düşebileceğini de değerlendirmektedir.
Akademik ve İdari Kaynaklar
Konuyu derinlemesine incelemek isteyenler için YÖK Ulusal Tez Merkezi üzerinden erişilebilen çalışmalardan Mehmet Fatih Kurşun’un “Vergi ceza hukuku yönüyle sahte fatura” başlıklı yüksek lisans tezi (Anadolu Üniversitesi, 2019) ve Yusuf Ertekin’in “Vergi kaçakçılığı kapsamında sahte fatura olgusu” başlıklı yüksek lisans tezi (Kırklareli Üniversitesi, 2025) yararlı bir başlangıç sunar. İdarenin bakış açısı için Gelir İdaresi Başkanlığının Katma Değer Vergisi Kanunu rehber ve broşürleri ile Vergi Usul Kanunu rehber ve broşürleri incelenebilir.
Sonuç
Sahte fatura iddiası, alıcı konumundaki mükellef için yalnızca bir vergi farkı değil; üç kat vergi ziyaı cezası ve olası bir ceza yargılaması riski demektir. Danıştay içtihadı, düzenleyici hakkındaki raporun alıcı için otomatik bir sonuç doğurmadığını, dönemsel ve somut tespitlerin arandığını açıkça ortaya koymaktadır. Bununla birlikte mükellefin de ticari ilişkinin gerçekliğini belgeleyebilmesi gerekir. Alanya, Antalya ve çevresinde faaliyet gösteren işletmelerin, tedarikçi seçimi ve belge saklama süreçlerini bu gözle yeniden değerlendirmesi yararlı olacaktır. Somut uyuşmazlıklarınız ve hak kaybı yaşamamak adına alanında uzman bir avukata başvurulması tavsiye edilir.
Kaynaklar
- 213 sayılı Vergi Usul Kanunu md. 3, 359
- 3065 sayılı Katma Değer Vergisi Kanunu md. 29, 34
- 2577 sayılı İdari Yargılama Usulü Kanunu md. 7
- Danıştay 9. Daire, E. 2020/5140, K. 2022/4577, T. 06.10.2022
- Danıştay 9. Daire, E. 2022/3135, K. 2023/4670, T. 16.11.2023
- YÖK Ulusal Tez Merkezi: Kurşun, M. F. (2019); Ertekin, Y. (2025)
- Gelir İdaresi Başkanlığı, Rehberler ve Broşürler
Yasal Uyarı: Bu metin, yalnızca genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. sophoshukuk.com olarak herhangi bir yönlendirme, garanti veya sonuç vaadinde bulunmamaktayız. Her dosya kendi özel şartlarına göre değerlendirilmelidir; somut uyuşmazlıklarınız için mutlaka bir avukattan profesyonel destek alınız.