Av. Hüseyin Aydın · Alanya / Antalya
İçindekiler
- Giriş: Şirketten Kişiye Uzanan Borç
- Yasal Dayanak: VUK 10 ve 6183 Sayılı Kanun Mükerrer 35
- İdarenin İzlemesi Gereken Sıra
- Danıştay Kararlarında Önce Şirket Kuralı
- Temsilcinin Kendi Dönemi Meselesi
- Kusur Meselesi
- Pratik Öneriler
- Ödeme Emrine Karşı Davada İleri Sürülebilecek İtirazlar
- Haciz Uygulamasında Dikkat Edilecekler
- Varsayımsal Bir Örnek Üzerinden Değerlendirme
- Kısa Kontrol Listesi
- Temel Kavramlar
- Sık Sorulan Sorular
- Akademik ve İdari Kaynaklar
- Sonuç
- Kaynaklar
Giriş: Şirketten Kişiye Uzanan Borç
Limited veya anonim şirketin ödenmeyen vergi borçları için şirket müdürüne ya da yönetim kurulu üyesine ödeme emri gönderilmesi, uygulamada en çok şaşkınlık yaratan işlemlerden biridir. Çoğu zaman yıllar önce görevden ayrılmış bir kişi, e-Devlet üzerinden borç sorgularken veya banka hesabına haciz konulduğunda durumu öğrenir. Alanya’da turizm, emlak ve inşaat sektöründe kurulup kapanan çok sayıda şirket bulunması, bu sorunun bölgede sık görülmesine yol açmaktadır.
Bu yazıda kanuni temsilcinin ikincil sorumluluğunu, idarenin uyması gereken sırayı ve Danıştayın bu sıraya ilişkin yaklaşımını inceliyoruz.
Yasal Dayanak: VUK 10 ve 6183 Sayılı Kanun Mükerrer 35
213 sayılı Vergi Usul Kanunu md. 10 uyarınca tüzel kişilerin ödevleri kanuni temsilcileri tarafından yerine getirilir. Bu ödevlerin yerine getirilmemesi yüzünden tüzel kişinin varlığından tamamen veya kısmen alınamayan vergi ve buna bağlı alacaklar, ödevleri yerine getirmeyenlerin varlıklarından alınır. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun mük. md. 35 ise amme alacağının tüzel kişinin varlığından tamamen veya kısmen tahsil edilemeyeceğinin anlaşılması halinde kanuni temsilcilerin şahsi malvarlıklarından tahsil edileceğini düzenler.
Bu iki hükmün ortak noktası açıktır: Kanuni temsilcinin sorumluluğu ikincildir. Önce asıl borçlu şirket takip edilmeli, şirketten tahsil imkanı kalmadığı somut olarak tespit edilmeli, ancak bundan sonra temsilciye gidilmelidir.
İdarenin İzlemesi Gereken Sıra
| Aşama | İşlem | Eksiklik halinde sonuç |
|---|---|---|
| 1 | Şirket adına ödeme emri düzenlenmesi ve usulüne uygun tebliği | Temsilci adına ödeme emri hukuka aykırı olur |
| 2 | Şirket borcunun kesinleşmesi | Kesinleşmemiş borç temsilciye yöneltilemez |
| 3 | Şirket malvarlığının (taşınmaz, araç, banka, alacak) araştırılması | Tahsil imkansızlığı tespit edilmemiş olur |
| 4 | Tahsil imkansızlığının tespiti | Temsilciye gidilmesinin ön şartı oluşmaz |
| 5 | Temsilci adına ödeme emri | Ancak önceki aşamalar tamamlanmışsa |
Danıştay Kararlarında Önce Şirket Kuralı
Karar 1: Malvarlığı Araştırması Sonradan Yapılamaz
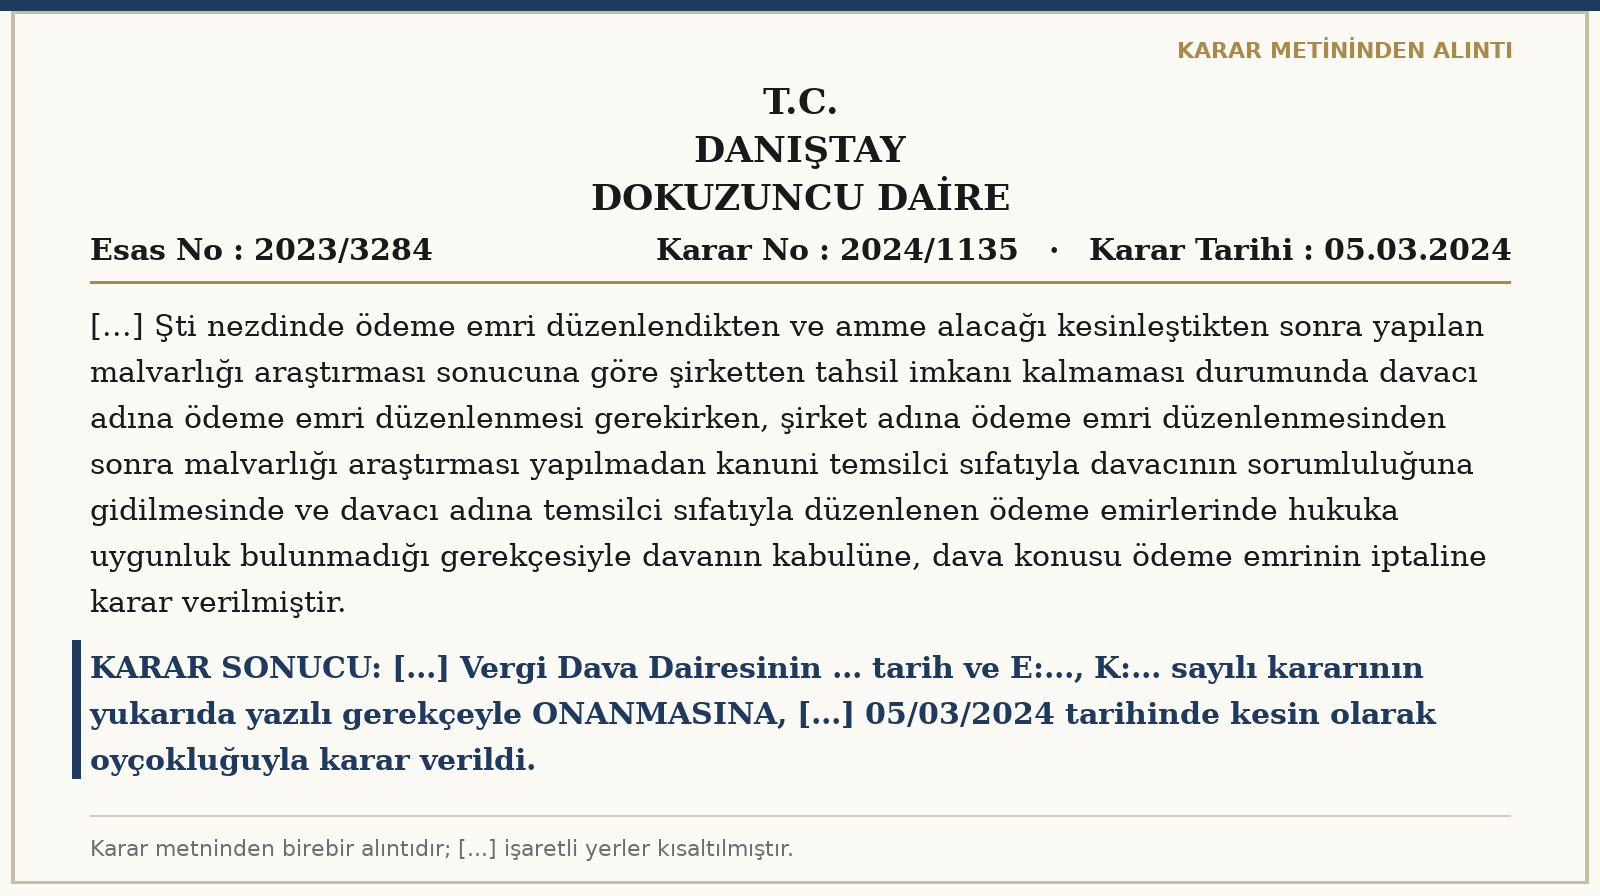
Danıştay 9. Daire, E. 2023/3284, K. 2024/1135, T. 05.03.2024
İlk derece mahkemesi, şirket nezdinde ödeme emri düzenlendikten ve amme alacağı kesinleştikten sonra yapılacak malvarlığı araştırması sonucunda şirketten tahsil imkanı kalmaması durumunda temsilci adına ödeme emri düzenlenmesi gerekirken, malvarlığı araştırması yapılmadan kanuni temsilcinin sorumluluğuna gidilmesini hukuka aykırı bulmuş ve ödeme emrini iptal etmiştir. Danıştay 9. Daire, davalı idarenin temyiz istemini reddederek bölge idare mahkemesi kararını oyçokluğuyla onamıştır. Karşı oy yazısında ise tebliğ usulüne ilişkin farklı bir değerlendirme yer almaktadır.
Karar 2: Sıra Tersine Çevrilemez
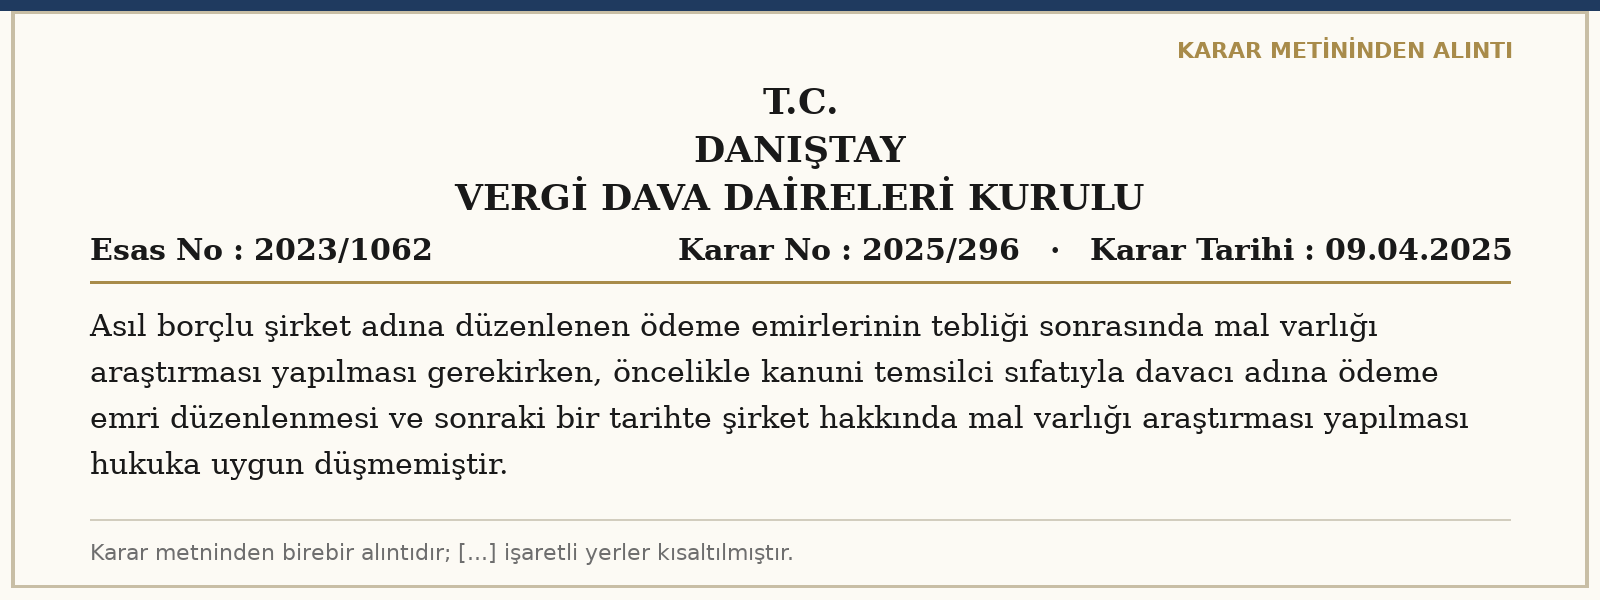
Danıştay Vergi Dava Daireleri Kurulu, E. 2023/1062, K. 2025/296, T. 09.04.2025
Kurul, asıl borçlu şirket adına düzenlenen ödeme emirlerinin tebliği sonrasında malvarlığı araştırması yapılması gerekirken, öncelikle kanuni temsilci sıfatıyla davacı adına ödeme emri düzenlenmesi ve sonraki bir tarihte şirket hakkında malvarlığı araştırması yapılmasının hukuka uygun düşmediğini belirtmiştir.
Bu iki karar birlikte okunduğunda, idarenin “önce temsilciye ödeme emri gönderelim, şirketi sonra araştırırız” yaklaşımının yargı denetiminden geçmediği görülmektedir. Danıştay Vergi Dava Daireleri Kurulu kararlarının daireleri yönlendirici etkisi dikkate alındığında, bu çizginin önümüzdeki dönemde de korunması beklenebilir.
Temsilcinin Kendi Dönemi Meselesi
İkincil sorumluluğun bir diğer sınırı, temsilcinin görevde bulunduğu dönemdir. Danıştay içtihadında, vergiyi doğuran olayın ve verginin ödenmesi gereken tarihin temsilcinin görev süresine rastlayıp rastlamadığı önem taşır. Görevden ayrılmadan önce doğmuş ancak vadesi ayrılıştan sonra gelen borçlar, görevden sonra yapılan incelemeyle ortaya çıkan borçlar ve sonraki temsilcinin kusurlu eylemlerinden doğan borçlar, ayrı ayrı değerlendirilmelidir. Görevden ayrılmanın ticaret sicilinde tescil ve ilan edilmesi ile vergi dairesine bildirilmesi de ispat açısından önemlidir.
Kusur Meselesi
213 sayılı Vergi Usul Kanunu md. 10 hükmü, sorumluluğu “ödevlerin yerine getirilmemesi” şartına bağlar. Uygulamada vergi idaresi kanuni temsilcinin kusurunu karine olarak kabul etme eğilimindedir. Temsilci, şirketin işleyişinde fiilen yer almadığını, imzasının taklit edildiğini veya yetkisinin belirli işlerle sınırlandırıldığını belgeleyebiliyorsa, bu durum sorumluluğun sınırlarını belirlemede değerlendirilmelidir. Bu tür iddiaların ceza mahkemesi kararı, bilirkişi raporu veya ticaret sicili kayıtları gibi güçlü delillerle desteklenmesi gerekir.
Pratik Öneriler
- E-Devlet borç sorgusunda görülen eski şirket borçları için önce tebligat geçmişi ve ödeme emri tarihleri öğrenilmelidir.
- Ödeme emrine karşı dava açma süresi 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 58 uyarınca kısadır; tebliğ tarihinden itibaren süre takibi titizlikle yapılmalıdır.
- Şirket adına kayıtlı araç, taşınmaz ve banka varlıkları belgelenmeli; bu varlıkların idarece araştırılıp araştırılmadığı dava dosyasında sorgulanmalıdır.
- Zamanaşımı itirazı ayrıca değerlendirilmelidir; temsilci aleyhine yapılan işlemler şirket bakımından, şirket aleyhine yapılan işlemler temsilci bakımından her zaman aynı sonucu doğurmaz.
Ödeme Emrine Karşı Davada İleri Sürülebilecek İtirazlar
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 58 uyarınca ödeme emrine karşı dava, kural olarak borcun olmadığı, kısmen ödendiği veya zamanaşımına uğradığı iddialarıyla açılabilir. İkincil sorumluluk dosyalarında bu itirazlara, sorumluluk şartlarının gerçekleşmediği iddiası da eklenir. Danıştay, kanuni temsilci adına düzenlenen ödeme emrine karşı açılan davada, şirket adına düzenlenen ödeme emrinin tebliğinin ve şirketten tahsil imkansızlığının incelenmesini sorumluluğun ön şartı olarak görmektedir.
Bu noktada sıkça yapılan bir hata, şirket adına düzenlenen ihbarnamenin esasına ilişkin itirazların temsilciye yönelik ödeme emri davasında hiç gündeme getirilmemesidir. Şirket adına yapılan tebligatlar usulsüzse, asıl borç kesinleşmemiş olabilir; bu durumda temsilci adına düzenlenen ödeme emrinin dayanağı da sarsılır. Dava dilekçesinde şirket dosyasına ilişkin tebligat belgelerinin ara kararla istenmesi talep edilmelidir.
Haciz Uygulamasında Dikkat Edilecekler
Temsilci adına ödeme emri kesinleştikten sonra idare, temsilcinin banka hesaplarına, araçlarına ve taşınmazlarına haciz uygulayabilir. Bu aşamada 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 70 kapsamında haczedilemeyecek mallar, haline münasip ev ve emekli aylığı gibi korumalar ayrıca değerlendirilmelidir. Haczin dayanağı ödeme emrinin tebliğine ilişkin usulsüzlükler, hacze karşı açılan davada da ileri sürülebilir.
Varsayımsal Bir Örnek Üzerinden Değerlendirme
Alanya’da 2016-2019 yılları arasında bir turizm şirketinin müdürlüğünü yapan bir kişinin, 2026 yılında banka hesabına haciz konulduğunu öğrendiğini varsayalım. Haczin dayanağı, şirketin 2018 yılına ait KDV borçları için kendisi adına “kanuni temsilci” sıfatıyla düzenlenen ve adresinde bulunamadığı gerekçesiyle ilanen tebliğ edilen ödeme emirleridir. Şirketin ise o tarihte iki aracı ve bir dükkanı bulunmaktadır.
Bu örnekte birden fazla itiraz bir arada değerlendirilebilir. İlk olarak, şirket adına ödeme emri düzenlenip düzenlenmediği, düzenlendiyse usulüne uygun tebliğ edilip edilmediği araştırılmalıdır. İkinci olarak, şirketin araç ve dükkanının idarece araştırılıp araştırılmadığı, haciz konulup konulmadığı sorgulanmalıdır. Danıştay 9. Dairesi ve Vergi Dava Daireleri Kurulunun yukarıdaki kararları, bu araştırma yapılmadan temsilciye gidilmesini hukuka aykırı bulmaktadır. Üçüncü olarak, temsilci adına yapılan ilanen tebligattan önce bilinen adreslerin araştırılıp araştırılmadığı incelenmelidir; 213 sayılı Vergi Usul Kanunu md. 103 uyarınca ilanen tebliğ, ancak adresin bilinmemesi gibi sınırlı hallerde başvurulabilecek bir yoldur. Son olarak zamanaşımı hesabı yapılmalı ve hangi işlemlerin zamanaşımını kestiği belirlenmelidir.
Bu itirazların hangi dava türüyle ileri sürüleceği de önemlidir. Ödeme emrinin tebliği usulsüz ise, ödeme emrine karşı dava açma süresi işlememiş olabilir. Usulüne uygun tebliğ edilmiş ancak süresinde dava açılmamışsa, hacze karşı açılacak davada incelenebilecek hususlar daha sınırlı olabilir. Bu nedenle sürecin başında belge toplanması ve dava stratejisinin doğru kurulması kritik önemdedir.
Kısa Kontrol Listesi
- Şirket adına ödeme emri düzenlenmiş ve usulüne uygun tebliğ edilmiş mi?
- Şirketin taşınmaz, araç, banka ve alacakları idarece araştırılmış mı; araştırma temsilciye gidilmeden önce mi yapılmış?
- Borcun doğduğu ve ödenmesi gereken tarihler temsilcinin görev süresine rastlıyor mu?
- Görevden ayrılış ticaret sicilinde tescil ve ilan edilmiş, vergi dairesine bildirilmiş mi?
- Temsilci adına yapılan tebligatlar usulüne uygun mu, ilanen tebliğ şartları oluşmuş mu?
- Zamanaşımı hesabı, hem şirket hem temsilci yönünden ayrı ayrı yapıldı mı?
Temel Kavramlar
- Kanuni temsilci: Tüzel kişiyi kanunen temsil eden müdür veya yönetim kurulu üyesi.
- İkincil sorumluluk: Asıl borçludan tahsil edilemeyen alacak için başka bir kişinin sorumlu tutulması.
- Tahsil imkansızlığı: Asıl borçlunun malvarlığından alacağın tamamen veya kısmen tahsil edilemeyeceğinin tespiti.
- Malvarlığı araştırması: Borçlunun taşınmaz, araç, banka hesabı ve alacaklarının idarece araştırılması.
- Ödeme emri: Kamu alacağının ödenmesi için borçluya gönderilen ve cebri takibin başlangıcı olan belge.
Sık Sorulan Sorular
Şirketten yıllar önce ayrıldım, yine de sorumlu olur muyum?
Sorumluluk, görevde bulunduğunuz dönemle bağlantılıdır. Ayrılıştan sonra doğan ve vadesi gelen borçlardan kural olarak sorumlu tutulamazsınız; ayrılışın tescil ve ilan tarihi ispat açısından önemlidir.
Şirketin malları varken bana ödeme emri gelebilir mi?
Danıştay kararlarına göre şirketin malvarlığı araştırılmadan ve tahsil imkansızlığı tespit edilmeden temsilciye ödeme emri gönderilmesi hukuka aykırıdır.
Anonim şirket yönetim kurulu üyeleri de aynı kurala mı tabidir?
Evet. Kanuni temsilci sıfatı taşıyan yönetim kurulu üyeleri yönünden de ikincil sorumluluk ve önce şirket kuralı geçerlidir; ancak yetki dağılımı ve imza yetkisi ayrıca incelenmelidir.
Akademik ve İdari Kaynaklar
Kanuni temsilci ve ortakların sorumluluğu üzerine YÖK Ulusal Tez Merkezi üzerinden erişilebilen Melike Yavuz Dalgıç’ın “Sermaye şirketlerinde kanuni temsilci ve ortakların vergisel sorumluluğu” başlıklı yüksek lisans tezi (Kocaeli Üniversitesi, 2019) ile İsmet Yurteri’nin “Anonim ve limited şirket yöneticilerinin kamu alacaklarından sorumluluğu” başlıklı yüksek lisans tezi (Kırıkkale Üniversitesi, 2019) kapsamlı bir çerçeve sunar. İdari açıklamalar için Gelir İdaresi Başkanlığının Amme Alacaklarının Tahsil Usulü Hakkında Kanun rehberleri incelenebilir.
Sonuç
Kanuni temsilcinin şirket vergi borcundan sorumluluğu, kanunun öngördüğü sıraya ve şartlara sıkı sıkıya bağlıdır. Danıştay, şirketin malvarlığı araştırılmadan ve tahsil imkansızlığı tespit edilmeden temsilciye gidilmesini hukuka aykırı bulmaktadır. Alanya ve Antalya’da geçmişte şirket yöneticiliği yapmış kişilerin, beklenmedik ödeme emri ve hacizlerle karşılaştıklarında bu ilkeleri göz önünde bulundurması, hak kaybını önlemede belirleyici olabilir. Somut uyuşmazlıklarınız ve hak kaybı yaşamamak adına alanında uzman bir avukata başvurulması tavsiye edilir.
Kaynaklar
- 213 sayılı Vergi Usul Kanunu md. 10
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 58, mük. md. 35
- Danıştay 9. Daire, E. 2023/3284, K. 2024/1135, T. 05.03.2024
- Danıştay Vergi Dava Daireleri Kurulu, E. 2023/1062, K. 2025/296, T. 09.04.2025
- YÖK Ulusal Tez Merkezi: Yavuz Dalgıç, M. (2019); Yurteri, İ. (2019)
- Gelir İdaresi Başkanlığı, 6183 Sayılı Kanun Rehberleri
Yasal Uyarı: Bu metin, yalnızca genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. sophoshukuk.com olarak herhangi bir yönlendirme, garanti veya sonuç vaadinde bulunmamaktayız. Her dosya kendi özel şartlarına göre değerlendirilmelidir; somut uyuşmazlıklarınız için mutlaka bir avukattan profesyonel destek alınız.