Av. Hüseyin Aydın · Alanya / Antalya
İçindekiler
- Giriş: Devirle Biten Ortaklık, Bitmeyen Sorumluluk
- Yasal Çerçeve: 6183 Sayılı Kanun Madde 35
- Danıştay Kararları
- Devir Tarihinin İspatı
- Karşılaştırmalı Tablo: Ortak ve Kanuni Temsilci Sorumluluğu
- Varsayımsal Bir Örnek Üzerinden Değerlendirme
- Dava Yolları ve Süreler
- Temel Kavramlar
- Uygulamada Sık Yapılan Hatalar
- Sık Sorulan Sorular
- Akademik ve İdari Kaynaklar
- Sonuç
- Kaynaklar
Giriş: Devirle Biten Ortaklık, Bitmeyen Sorumluluk
Limited şirket kurmak, Alanya ve Antalya’da turizm, emlak ve yeme içme sektörlerinde girişimcilerin en sık tercih ettiği yapıdır. Şirketler kurulur, ortaklar değişir, hisseler devredilir. Ancak devir sözleşmesinin imzalanmasıyla her şeyin bittiğini düşünen eski ortaklar, yıllar sonra kendi adlarına düzenlenmiş ödeme emirleriyle karşılaşabilmektedir. Bu yazıda, limited şirket ortağının şirketin kamu borçlarından sorumluluğunun sınırlarını, özellikle hisse devri sonrasındaki durumu ve Danıştayın bu konudaki yaklaşımını ele alıyoruz.
Yasal Çerçeve: 6183 Sayılı Kanun Madde 35
6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 35 hükmüne göre limited şirket ortakları, şirketten tamamen veya kısmen tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan amme alacağından sermaye hisseleri oranında doğrudan doğruya sorumludur. 5766 sayılı Kanun’la 2008 yılında maddeye eklenen fıkralara göre, ortağın sermaye payını devretmesi halinde payı devreden ve devralan, devir öncesine ait amme alacaklarının ödenmesinden müteselsilen sorumlu tutulur. Amme alacağının doğduğu ve ödenmesi gerektiği zamanlarda pay sahiplerinin farklı kişiler olması halinde de bu kişiler müteselsilen sorumludur.
Bu düzenleme, ortak sorumluluğunun üç sınırını birlikte ortaya koyar:
- Sıra sınırı: Önce şirket takip edilir; ortağa ancak şirketten tahsil imkanı kalmadığında gidilir.
- Oran sınırı: Ortak, borcun tamamından değil, hissesi oranındaki kısmından sorumludur.
- Dönem sınırı: Ortak, ortak olduğu döneme ait amme alacaklarından sorumludur; devirden sonraki dönemler için sorumluluk devralana aittir.
Kanuni temsilcinin sorumluluğunu düzenleyen mükerrer 35. madde ile ortakların sorumluluğunu düzenleyen 35. madde birbirinden farklıdır. Hem müdür hem ortak olan bir kişi her iki sıfatla da takip edilebilir; ancak her sıfatın şartları ayrı ayrı incelenmelidir.
Danıştay Kararları
Karar 1: Ortak, Yalnız Ortak Olduğu Dönemle ve Hissesi Oranında Sorumludur
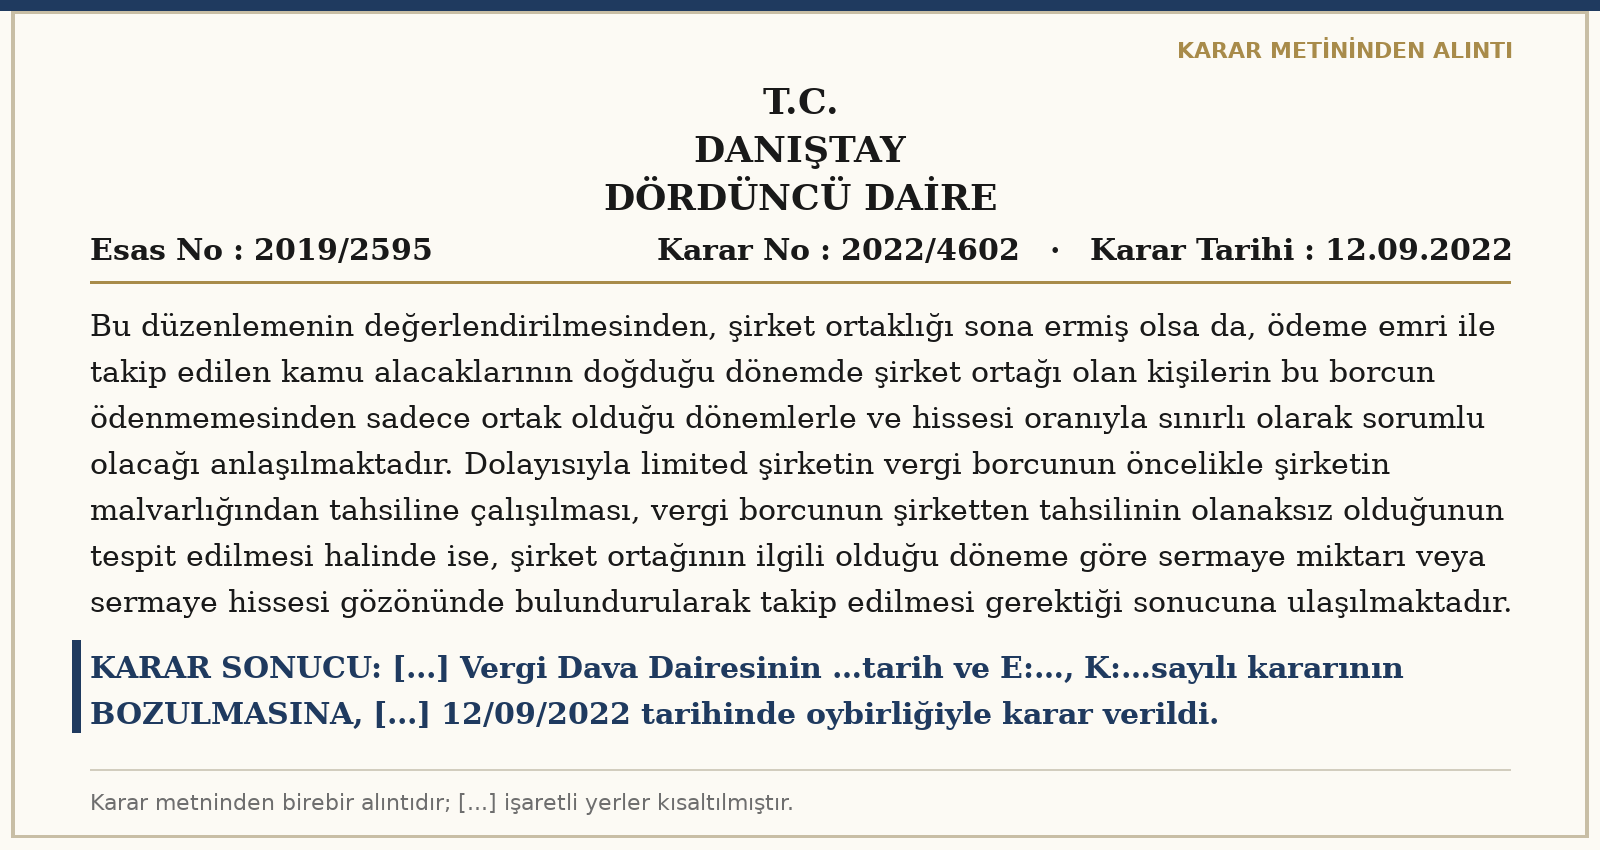
Danıştay 4. Daire, E. 2019/2595, K. 2022/4602, T. 12.09.2022
Danıştay, şirket ortaklığı sona ermiş olsa da ödeme emri ile takip edilen kamu alacaklarının doğduğu dönemde ortak olan kişilerin bu borçtan sadece ortak olduğu dönemlerle ve hissesi oranıyla sınırlı olarak sorumlu olacağını belirtmiştir. Limited şirketin vergi borcunun öncelikle şirketin malvarlığından tahsiline çalışılması, şirketten tahsilin olanaksız olduğunun tespiti halinde ise ortağın ilgili olduğu döneme göre sermaye hissesi gözetilerek takip edilmesi gerektiğini vurgulamıştır. Şirket adına düzenlenen ödeme emirlerinin usulüne uygun tebliğ edilip kesinleşip kesinleşmediği, malvarlığı araştırmasının yapılıp yapılmadığı, bulunan malvarlığının borcu karşılamaya yeterli olup olmadığı ve borcun zamanaşımına uğrayıp uğramadığı incelenmeden verilen bölge idare mahkemesi kararını bozmuştur.
Karar 2: Devirden Sonraki Dönem Borcundan Eski Ortak Sorumlu Değildir
Danıştay 3. Daire, E. 2023/3207, K. 2023/3720, T. 12.10.2023
Kararda onanan ilk derece mahkemesi kararına göre, 04/09/2012 tarihinde hissesini devreden ve vergilerin doğduğu ve beyan edilmesi gereken dönemlerde şirketle ilişkisi kalmayan davacının, 2012 yılının Eylül dönemine ait katma değer vergisi nedeniyle takibi mümkün değildir. Bir kısım ödeme emirleri ise zamanaşımı nedeniyle iptal edilmiştir. Buna karşılık şirket adına düzenlenen ödeme emrine karşı açılan davanın reddedildiği ve şirketten tahsili kabil olmadığı anlaşılan alacak için davacı adına hissesi oranında düzenlenen ödeme emri hukuka uygun bulunmuştur. Danıştay 3. Daire, her iki tarafın temyiz istemini reddederek kararı onamıştır.
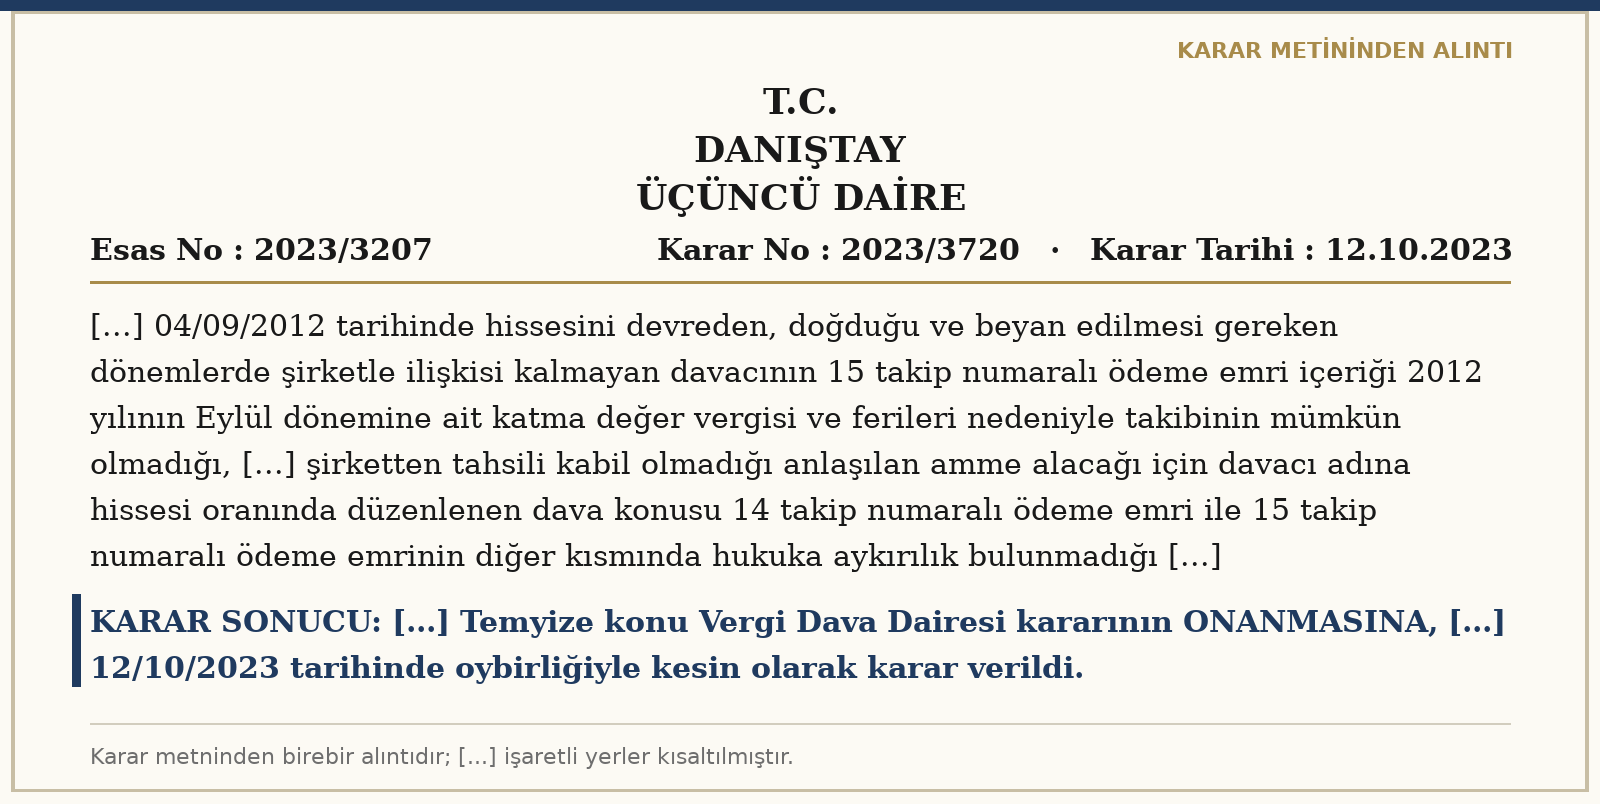
Bu karar, ortak sorumluluğunun hem kapsamını hem sınırını aynı dosyada göstermesi bakımından öğreticidir: Devir sonrası dönem için sorumluluk yoktur; devir öncesi dönem için ise şartlar oluşmuşsa hisse oranında sorumluluk devam eder.
Devir Tarihinin İspatı
Uygulamada en çok tartışılan konulardan biri, devrin hangi tarihte gerçekleşmiş sayılacağıdır. Devir sözleşmesinin tarihi, genel kurul onay tarihi, ticaret siciline tescil tarihi ve Türkiye Ticaret Sicili Gazetesinde ilan tarihi birbirinden farklı olabilir. 6102 sayılı Türk Ticaret Kanunu md. 595 limited şirket payının devrini yazılı şekle ve imzaların noterce onaylanmasına bağlar; devir, genel kurul onayı ile geçerlilik kazanır ve pay defterine işlenir. Vergi idaresi bazen ilan tarihini esas alarak sorumluluk dönemini uzatma eğilimindedir. Danıştay içtihadında ise devir sözleşmesinin ve pay defteri kaydının hukuki sonuç doğurduğu yönünde kararlar bulunmaktadır. Bu nedenle devir sürecine ilişkin tüm belgelerin eksiksiz saklanması ve devrin vergi dairesine bildirilmesi büyük önem taşır.
Karşılaştırmalı Tablo: Ortak ve Kanuni Temsilci Sorumluluğu
| Özellik | Limited şirket ortağı (md. 35) | Kanuni temsilci (mük. md. 35) |
|---|---|---|
| Sorumluluğun dayanağı | Ortaklık sıfatı | Temsil yetkisi ve ödevlerin yerine getirilmemesi |
| Sorumluluğun miktarı | Sermaye hissesi oranında | Şirketten tahsil edilemeyen kısım |
| Kusur şartı | Aranmaz | VUK md. 10 uyarınca ödevlerin yerine getirilmemesine bağlı |
| Devir sonrası durum | Devir öncesi dönem için devreden ve devralan müteselsilen sorumlu | Görevden ayrılma sonrası dönem için kural olarak sorumluluk yok |
| Ön şart | Şirketten tahsil imkansızlığı | Şirketten tahsil imkansızlığı |
| Anonim şirket karşılığı | Anonim şirket ortağının kural olarak sorumluluğu yok | Yönetim kurulu üyeleri temsilci sıfatıyla sorumlu olabilir |
Varsayımsal Bir Örnek Üzerinden Değerlendirme
Antalya’da bir restoran işleten limited şirkette yüzde 40 hisseye sahip bir ortağın, 2019 yılının Haziran ayında noter onaylı sözleşmeyle hissesini devrettiğini varsayalım. Şirket hakkında 2021 yılında yapılan incelemede 2018 ve 2019 yıllarına ait KDV farkları tespit edilmiş, şirket adına düzenlenen ihbarnameler kesinleşmiş, ardından eski ortak adına borcun tamamı için ödeme emri gönderilmiştir.
Bu örnekte ilk itiraz oran yönündendir: Eski ortak borcun tamamından değil, yüzde 40’ı oranında sorumlu tutulabilir. İkinci itiraz dönem yönündendir: 2019 yılının Temmuz ve sonrasına ait borçlar, devirden sonraki döneme ait olduğundan eski ortaktan istenemez. Üçüncü itiraz sıra yönündendir: Şirketin restoran demirbaşları, kasa ve banka hesapları araştırılmış mıdır? Dördüncü itiraz ise zamanaşımı yönündendir. Bu dört itiraz bir arada ileri sürüldüğünde, ödeme emrinin tamamen veya büyük ölçüde iptali mümkün hale gelebilir.
Dava Yolları ve Süreler
Ortak adına düzenlenen ödeme emrine karşı 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 58 hükmü uyarınca tebliğden itibaren 15 gün içinde başvuru yapılması gerekir. Maddenin güncel metninde başvuru merciine ve usulüne ilişkin düzenlemeler dikkatle incelenmeli, sürenin kaçırılmaması için tebliğ tarihi kesin olarak belirlenmelidir. Süre geçmişse, hacze karşı dava, düzeltme ve şikayet yolu gibi telafi edici yolların kullanılabilirliği ayrıca değerlendirilmelidir. Danıştay Vergi Dava Daireleri Kurulunun, payını devrettikten sonra vadesi gelen borçlar için düzeltme ve şikayet yolunu kabul eden kararı, bu konuda önemli bir imkan sunmaktadır.
Temel Kavramlar
- Sermaye hissesi oranında sorumluluk: Ortağın borcun tamamından değil, şirketteki pay oranı kadar sorumlu tutulması.
- Müteselsil sorumluluk: Alacaklının borcun tamamını sorumlulardan herhangi birinden isteyebilmesi.
- Pay defteri: Limited şirket ortaklarını ve pay devirlerini gösteren zorunlu defter.
- Tescil ve ilan: Pay devri veya yönetici değişikliğinin ticaret siciline kaydedilmesi ve Ticaret Sicili Gazetesinde yayımlanması.
- Rücu: Borcu ödeyen sorumlunun, iç ilişkide asıl yükümlüye başvurması.
Uygulamada Sık Yapılan Hatalar
Devrin tescil ettirilmemesi. Noter huzurunda imzalanan devir sözleşmesinin genel kurul onayı ve ticaret sicili tescili tamamlanmadığında, devrin üçüncü kişilere ve vergi idaresine karşı ispatı zorlaşır. Bu eksiklik, eski ortağın yıllarca şirketin ortağı gibi takip edilmesine yol açabilir.
Müdürlükten ayrılmanın unutulması. Hissesini devreden pek çok kişi, şirket müdürlüğünden ayrıldığına dair genel kurul kararı aldırmayı ve bunu tescil ettirmeyi unutur. Bu durumda kişi, ortak sıfatıyla sorumluluğu sona erse bile kanuni temsilci sıfatıyla takip edilmeye devam edebilir. İki sıfatın ayrı ayrı sona erdirilmesi gerekir.
Borcun tamamına itiraz etmemek. Ödeme emrinde borcun tamamı istenmişse, hisse oranını aşan kısma itiraz edilmesi gerekir. 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 58 hükmü, borcun bir kısmına itiraz edenin itiraz ettiği kısmın cihet ve miktarını açıkça göstermesini aksi halde itiraz edilmemiş sayılacağını belirtir. Bu nedenle itiraz dilekçesinde dönem ve tutar bazında ayrım yapılmalıdır.
Şirket dosyasını incelememek. Ortak hakkındaki ödeme emrinin hukuka uygunluğu, şirket adına yapılan işlemlerin hukuka uygunluğuna bağlıdır. Şirket adına düzenlenen ihbarname ve ödeme emirlerinin tebliğ belgeleri, malvarlığı araştırma yazıları ve haciz tutanakları ara kararla istenmeden açılan davalar, çoğu zaman eksik kalır.
Devir sözleşmesine borç hükmü koymamak. Devir sözleşmesinde, devir öncesine ait vergi borçlarının taraflar arasında kimin tarafından üstlenileceğine ilişkin açık bir hüküm bulunması, idareye karşı sonuç doğurmasa da taraflar arasındaki rücu ilişkisini netleştirir.
Sık Sorulan Sorular
Hisse devrini vergi dairesine bildirmem gerekir mi?
Devrin ticaret siciline tescili zorunludur. Vergi dairesine ayrıca bildirim yapılması, sorumluluk döneminin ispatı açısından yararlıdır.
Şirketin tasfiye edilmesi sorumluluğu sona erdirir mi?
Hayır. Tasfiye sonrasında da şirketin ödenmemiş kamu borçları için ortak ve temsilcilerin sorumluluğu gündeme gelebilir; tasfiye memurunun durumu ayrıca incelenmelidir.
Devralan kişi borcu ödemezse ne olur?
Devir öncesi dönem için devreden ve devralan müteselsilen sorumlu olduğundan, idare dilediğine başvurabilir. Taraflar arasındaki iç ilişkide rücu hakkı, devir sözleşmesindeki hükümlere göre değerlendirilir.
Akademik ve İdari Kaynaklar
Konuyla ilgili YÖK Ulusal Tez Merkezi üzerinden erişilebilen Eslem Ayaz’ın “Limited şirketlerin vergi borçlarından dolayı kanuni temsilci ve ortakların sorumluluğu ve analizi” başlıklı yüksek lisans tezi (Gazi Üniversitesi, 2012) ile Melike Yavuz Dalgıç’ın “Sermaye şirketlerinde kanuni temsilci ve ortakların vergisel sorumluluğu” başlıklı yüksek lisans tezi (Kocaeli Üniversitesi, 2019) incelenebilir. İdari düzenlemeler için Gelir İdaresi Başkanlığının 6183 sayılı Kanun rehber ve broşürleri yararlıdır.
Sonuç
Limited şirket ortağının vergi sorumluluğu sınırsız değildir. Danıştay, sorumluluğu ortaklık dönemi ve hisse oranıyla sınırlamakta, önce şirketin takip edilmesini şart koşmaktadır. Hisse devri yapmış kişilerin devir belgelerini saklaması, devri tescil ettirmesi ve ödeme emri aldıklarında süreleri titizlikle takip etmesi, hak kaybını önlemenin temel adımlarıdır. Somut uyuşmazlıklarınız ve hak kaybı yaşamamak adına alanında uzman bir avukata başvurulması tavsiye edilir.
Kaynaklar
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun md. 35, 58
- 6102 sayılı Türk Ticaret Kanunu md. 595
- Danıştay 4. Daire, E. 2019/2595, K. 2022/4602, T. 12.09.2022
- Danıştay 3. Daire, E. 2023/3207, K. 2023/3720, T. 12.10.2023
- YÖK Ulusal Tez Merkezi: Ayaz, E. (2012); Yavuz Dalgıç, M. (2019)
- Gelir İdaresi Başkanlığı, 6183 Sayılı Kanun Rehberleri
Yasal Uyarı: Bu metin, yalnızca genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. sophoshukuk.com olarak herhangi bir yönlendirme, garanti veya sonuç vaadinde bulunmamaktayız. Her dosya kendi özel şartlarına göre değerlendirilmelidir; somut uyuşmazlıklarınız için mutlaka bir avukattan profesyonel destek alınız.