Av. Hüseyin Aydın · Alanya / Antalya
İçindekiler
- Giriş: Vergi Dosyası Kapanınca Ceza Dosyası Açılır
- Suçun Unsurları
- Yargıtay İçtihadından İki Örnek
- Sık Karşılaşılan Beraat ve Bozma Nedenleri
- Vergi Davası ile Ceza Davası Arasındaki İlişki
- Etkin Pişmanlık ve Ekonomik Boyut
- Savunmanın Kurulması: Pratik Bir Yol Haritası
- Varsayımsal Bir Örnek Üzerinden Değerlendirme
- Kısa Kontrol Listesi
- Temel Kavramlar
- Sık Sorulan Sorular
- Akademik ve İdari Kaynaklar
- Sonuç
- Kaynaklar
Giriş: Vergi Dosyası Kapanınca Ceza Dosyası Açılır
Sahte fatura incelemesi tamamlandığında mükellefin önünde çoğu zaman iki ayrı süreç bulunur. Birincisi vergi mahkemesinde görülecek idari uyuşmazlık, ikincisi ise vergi suçu raporu üzerine Cumhuriyet başsavcılığının açtığı ceza davasıdır. 213 sayılı Vergi Usul Kanunu md. 359/b hükmüne göre sahte belge düzenleyen veya bu belgeleri bilerek kullananlar üç yıldan sekiz yıla kadar hapis cezası ile cezalandırılır. Bu ağır yaptırım, ceza yargılamasında delil değerlendirmesinin titizlikle yapılmasını zorunlu kılar.
Alanya ve Antalya adliyelerinde görülen sahte fatura davalarında sıkça karşılaşılan sorun, vergi suçu raporunun neredeyse tek delil olarak kabul edilmesidir. Oysa ceza muhakemesinin temel ilkeleri, şüpheden sanık yararlanır kuralı ve kastın her sanık bakımından ayrı ayrı ispatı, vergi incelemesinin bulgularından daha yüksek bir ispat standardı öngörür.
Suçun Unsurları
Düzenleme ve Kullanma Ayrımı
Sahte belge düzenleme suçu, gerçek bir muamele olmadığı halde belgenin düzenlenmesiyle oluşur. Kullanma suçu ise belgenin bilerek kullanılmasını gerektirir. Kullanma fiilinin ne zaman tamamlandığı, yani faturanın yalnızca deftere kaydedilmesinin yeterli olup olmadığı ya da beyannamede gösterilmesinin gerekip gerekmediği uygulamada önemli bir tartışma konusudur.
Kast Unsuru
Sahte belge kullanma suçu ancak kasten işlenebilir. Sanığın faturanın sahte olduğunu bildiğinin ortaya konulması gerekir. Mal alındığı halde faturanın başka bir firmadan temin edildiği, tedarikçinin sonradan paravan ilan edildiği veya faturanın muhasebe birimi tarafından sanığın bilgisi dışında kayda alındığı durumlarda kast tartışması belirleyici hale gelir.
Yargıtay İçtihadından İki Örnek
Karar 1: Kullanma Fiilinin Tamamlanması ve Faturaların Dosyada Bulunması
Yargıtay Ceza Genel Kurulu, E. 2018/427, K. 2018/517, T. 08.11.2018
Kararda yer verilen değerlendirmelerde, faturanın kullanılmış sayılabilmesi için beyannamede gösterilmesi ve beyannamenin vergi dairesine verilmesinin yeterli olduğu, fatura aslının veya örneğinin beyannameye eklenmesinin zorunlu olmadığı vurgulanmıştır. Aynı kararda, suça konu faturaların denetime olanak verecek sayıda dosyada bulundurulmasının zorunlu tutulmasının sonuçları da tartışılmıştır.
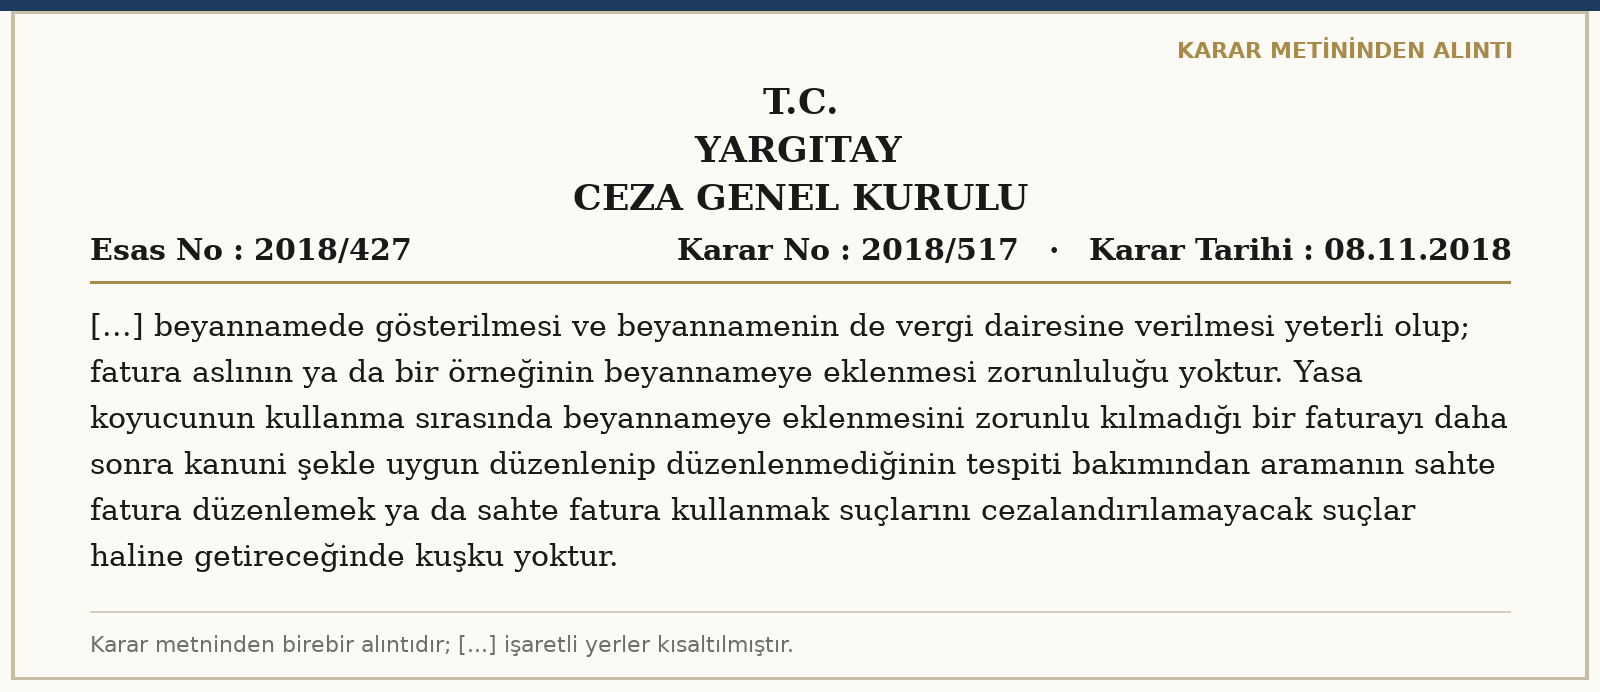
Bu karar iki yönlü okunmalıdır. Savunma açısından, sahte faturanın yalnızca deftere kaydedilip herhangi bir beyannamede kullanılmadığı durumlarda kullanma suçunun tamamlanmadığı tezi önem taşır. İddia açısından ise faturaların fiziken dosyaya getirilmemesi, tek başına beraat sonucunu doğurmayabilir. Somut dosyada hangi beyannamelerde, hangi dönemde ve hangi tutarlarla kullanım yapıldığının açıkça ortaya konulması gerekir.
Karar 2: Eksik Araştırma Bozma Nedenidir
Yargıtay 11. Ceza Dairesi, E. 2016/5792, K. 2018/10324, T. 13.12.2018
Sanığın sahte fatura kullanımına ilişkin bilgisinin olmadığını savunması karşısında, suçun unsurlarının ve maddi gerçeğin kuşkuya yer vermeyecek şekilde tespiti için faturaları düzenleyen kişi hakkında düzenlenmiş vergi inceleme raporunun getirtilmesi, aynı mükellef hakkında dava açılıp açılmadığının araştırılması ve varsa dosyalarının incelenmesi gerektiği belirtilmiştir. Defter ve belge ibraz etmeme suçu yönünden de sanığın usulüne uygun sorgusu yapılmadan hüküm kurulması eleştirilmiştir.
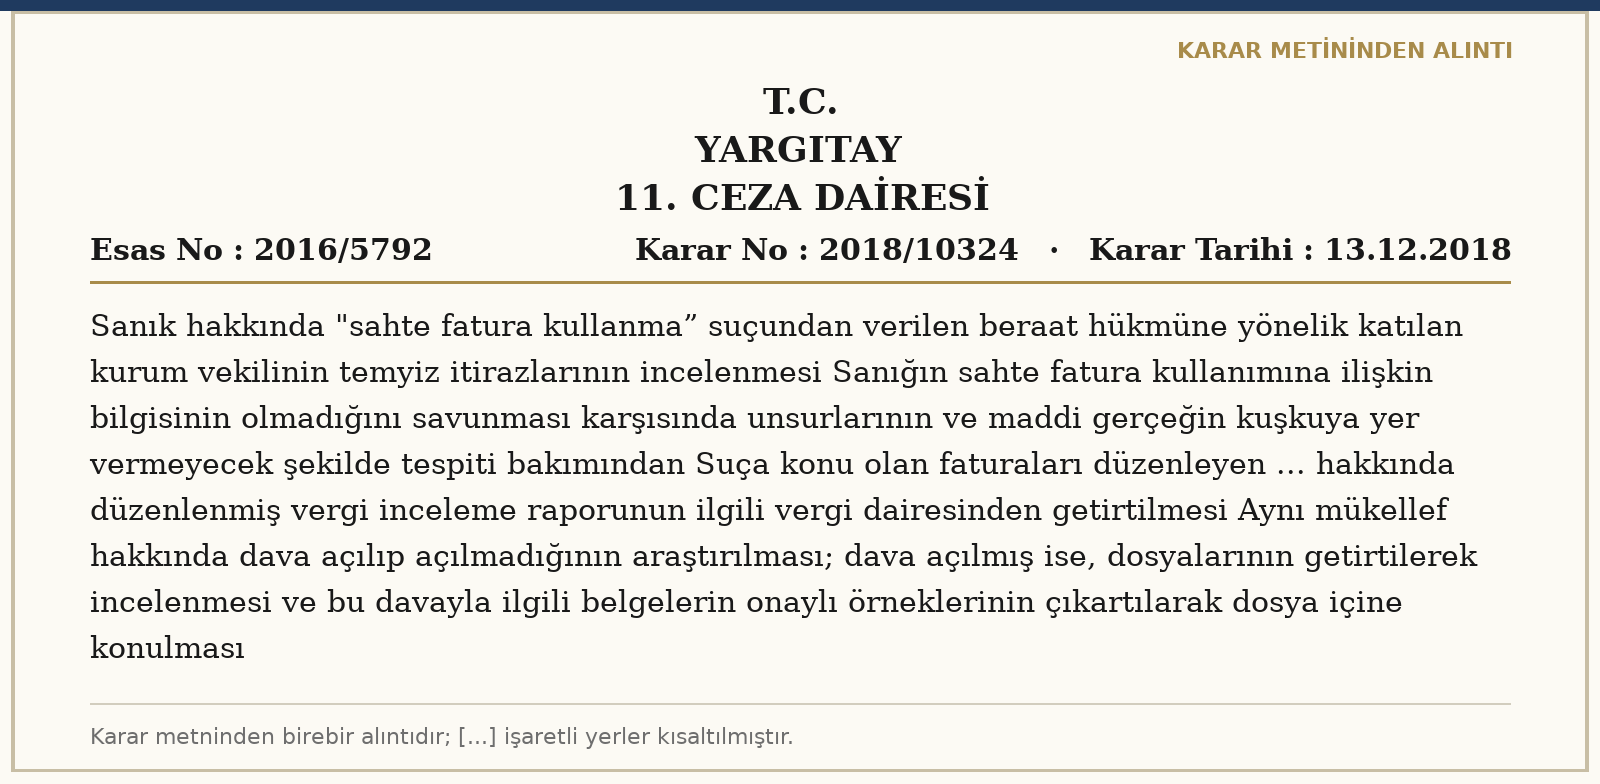
Bu karar, savunmanın en güçlü dayanaklarından birini ortaya koyar: Düzenleyici dosyası. Kullanıcı hakkında açılan davada, düzenleyicinin raporu, düzenleyici hakkında verilmiş mahkeme kararları ve düzenleyicinin gerçek faaliyetine ilişkin bilgiler mutlaka dosyaya getirtilmelidir. Düzenleyici hakkında beraat kararı verilmişse veya rapordaki tespitler belirli dönemlerle sınırlıysa, bu durum kullanıcı bakımından doğrudan sonuç doğurabilir.
Sık Karşılaşılan Beraat ve Bozma Nedenleri
| Neden | Açıklama |
|---|---|
| Kastın ispatlanamaması | Sanığın faturanın sahte olduğunu bildiğine dair somut delil yok |
| Kullanma fiilinin tamamlanmaması | Fatura beyannamede kullanılmamış |
| Düzenleyici dosyasının getirtilmemesi | Eksik araştırma, bozma nedeni |
| Dönem ve zincirleme suç | İddianamede yer almayan dönem için ek savunma hakkı verilmeden hüküm kurulamaz; birden fazla yıla yayılan fiillerde 7394 sayılı Kanun’la eklenen fıkra uyarınca TCK 43 değerlendirilir |
| Fiili yönetici-kanuni temsilci ayrımı | Şirket işlerini fiilen yürütmeyen temsilcinin kastının ayrıca araştırılması |
| Gerekçesiz üst sınırdan ceza | Alt sınırdan uzaklaşmanın somut gerekçeye dayanması gerekir |
Vergi Davası ile Ceza Davası Arasındaki İlişki
Vergi mahkemesi ile asliye ceza mahkemesi birbirinden bağımsızdır. Vergi davasının kazanılması ceza davasında beraati, ceza davasında verilen beraat kararı ise vergi davasında iptali otomatik olarak sağlamaz. Bununla birlikte bir yargılamada elde edilen bulgular, diğerinde önemli bir delil olarak değerlendirilebilir. Bu nedenle iki dosyanın aynı strateji çerçevesinde, birbirini destekleyecek şekilde yürütülmesi büyük önem taşır. İnceleme aşamasında verilen ifadelerin, hem vergi hem ceza dosyasında aleyhe delil olarak kullanılabileceği unutulmamalıdır.
Etkin Pişmanlık ve Ekonomik Boyut
7394 sayılı Kanun’la 213 sayılı Vergi Usul Kanunu md. 359 hükmüne eklenen fıkraya göre, bu maddedeki fiillerle ziyaa uğratılan verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı soruşturma evresinde ödenirse verilecek ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Etkin pişmanlık kararı verilmeden önce, ödenecek tutar ile davanın kazanılma ihtimali birlikte değerlendirilmelidir. Bazı dosyalarda etkin pişmanlık, uzun ve belirsiz bir yargılamaya göre daha öngörülebilir bir sonuç sunar; bazı dosyalarda ise delil durumu beraati güçlü bir ihtimal haline getirir.
Savunmanın Kurulması: Pratik Bir Yol Haritası
Ceza yargılamasında savunma, iddianamenin tebliğiyle değil, vergi suçu raporunun düzenlenmesiyle başlar. Raporda yer alan her tespit, ileride iddianamenin omurgasını oluşturacaktır. Bu nedenle rapor, cümle cümle incelenmeli; hangi tespitin hangi belgeye dayandığı, hangisinin varsayım olduğu ayrıştırılmalıdır.
Savunmanın ilk adımı fiili yönetim meselesidir. Şirket kayıtlarında kanuni temsilci görünen kişinin, şirketin günlük işlerini fiilen yürütüp yürütmediği araştırılmalıdır. Yargıtay içtihadında, şirketin fiili yöneticisinin tespit edilmesi ve kastın her sanık bakımından ayrı ayrı değerlendirilmesi gerektiği sıklıkla vurgulanmaktadır. İkinci adım, fatura sayısı, tutarı ve dönemi üzerinden yapılan analizdir. Düşük sayıda ve tutarda faturanın, uzun bir ticari ilişki içinde münferit olarak yer alması, kastın değerlendirilmesinde dikkate alınabilecek bir veridir.
Üçüncü adım, mal akışının belgelenmesidir. Faturaya konu malın üretimde kullanıldığı, satışa konu edildiği veya stokta bulunduğu gösterilebiliyorsa, faturanın gerçek bir işlemi belgelediği ancak düzenleyicinin farklı bir kişi olduğu sonucuna varılabilir. Bu durum, suçun niteliğini ve hatta varlığını doğrudan etkiler.
Varsayımsal Bir Örnek Üzerinden Değerlendirme
Antalya’da bir inşaat şirketinin kanuni temsilcisi hakkında, 2022 yılında bir hafriyat firmasından alınan beş adet faturanın sahte olduğu gerekçesiyle kullanma suçundan dava açıldığını varsayalım. Hafriyat firması hakkında yazılan raporda firmanın araç parkının bulunmadığı belirtilmiş; ancak firmanın araçları kiraladığına dair sözleşmeler rapora alınmamıştır. Şirket, şantiyedeki hafriyat işinin fiilen yapıldığını gösteren fotoğraflara, belediye döküm sahası kayıtlarına ve şantiye şefinin günlük raporlarına sahiptir.
Bu dosyada savunmanın ilk ekseni, Yargıtay 11. Ceza Dairesinin yukarıdaki kararında belirtildiği gibi düzenleyici dosyasının getirtilmesi olmalıdır. Düzenleyicinin araç kiralama sözleşmeleri, döküm sahası kayıtları ve diğer müşterilerine ilişkin bilgiler, rapordaki “araç parkı yok” tespitinin eksik olduğunu gösterebilir. İkinci eksen, işin fiilen yapıldığını gösteren belgelerin bilirkişi incelemesine konu edilmesidir. Üçüncü eksen ise kanuni temsilcinin şantiye işleriyle fiilen ilgilenip ilgilenmediği, faturaların muhasebe birimine kim tarafından iletildiği gibi kastı doğrudan ilgilendiren hususlardır. Bu üç eksenin birlikte kurulması, yalnızca “ben bilmiyordum” savunmasına göre çok daha sağlam bir yapı ortaya koyar.
Aynı örnekte vergi davası da açılmışsa, vergi mahkemesine sunulan belgelerin ceza dosyasına, ceza dosyasında alınan bilirkişi raporunun da vergi dosyasına sunulması değerlendirilmelidir. İki yargı yerinin birbirinden haberdar olması, çelişkili kararların önlenmesine de katkı sağlar.
Kısa Kontrol Listesi
- Vergi suçu raporundaki her tespitin hangi belgeye dayandığı ayrı ayrı belirlendi mi?
- Düzenleyici hakkındaki rapor, mahkeme kararları ve tarhiyat dosyası getirtildi mi?
- Faturaların hangi beyannamede, hangi dönemde ve hangi tutarla kullanıldığı ortaya kondu mu?
- Şirketin fiili yöneticisi ve muhasebe süreçlerindeki iş bölümü araştırıldı mı?
- Vergi davası ile ceza davasındaki beyan ve deliller birbiriyle uyumlu mu?
- Etkin pişmanlık seçeneği, delil durumu ve ödeme gücü birlikte değerlendirildi mi?
Temel Kavramlar
- Vergi suçu raporu: Vergi incelemesi sonucunda VUK 359’daki fiillerin varlığına ilişkin tespitleri içeren ve savcılığa gönderilen rapor.
- Kast: Failin fiilin unsurlarını bilerek ve isteyerek hareket etmesi; sahte belge kullanma suçunun zorunlu unsuru.
- Etkin pişmanlık: Kamu zararının kanunda belirtilen evrelerde ödenmesi halinde cezada indirim sağlayan kurum.
- Zincirleme suç: Aynı suç işleme kararının icrası kapsamında farklı zamanlarda birden fazla suç işlenmesi; TCK md. 43.
- Düzenleyici dosyası: Sahte belgeyi düzenlediği iddia edilen kişi hakkındaki rapor, dava ve kararların bütünü.
Sık Sorulan Sorular
Vergi davasını kaybettim, ceza davası da kaybedilmiş sayılır mı?
Hayır. Ceza mahkemesi, vergi mahkemesi kararıyla bağlı değildir; ancak bu kararı bir delil olarak değerlendirebilir. Ceza yargılamasında ispat standardı daha yüksektir.
Muhasebecim faturayı benden habersiz kaydetti, sorumlu muyum?
Kullanma suçu kast gerektirir. Faturanın sanığın bilgisi dışında kayda alındığına dair somut veriler, kastın bulunmadığı yönündeki savunmayı destekler. Bununla birlikte muhasebecinin ifadesi ve şirket içi iş bölümü mutlaka araştırılmalıdır.
Etkin pişmanlık için ne zamana kadar ödeme yapılabilir?
Kanun, soruşturma evresinde ve kovuşturma evresinde hüküm verilinceye kadar yapılan ödemelere farklı indirim oranları bağlamıştır. Ödeme kararı, dosyadaki delil durumu değerlendirildikten sonra verilmelidir.
Akademik ve İdari Kaynaklar
Konunun ceza hukuku boyutu için YÖK Ulusal Tez Merkezi üzerinden erişilebilen Elif Ekiz’in “Türk vergi ceza hukuku ilkeleri ışığında Türkiye’de sahte fatura” başlıklı yüksek lisans tezi (İstanbul Aydın Üniversitesi, 2011) ile Mert Anıl Güler’in “Yargıtay’ın anonim ve limited şirket faaliyetleri kapsamında işlenen vergi kaçakçılığı suçlarında kanuni temsilcinin sorumluluğuna ilişkin yaklaşımının değerlendirilmesi” başlıklı yüksek lisans tezi (Galatasaray Üniversitesi, 2024) incelenebilir. Vergi suçlarına ilişkin idari açıklamalar için Gelir İdaresi Başkanlığının Vergi Usul Kanunu rehber ve broşürleri sayfası yararlıdır.
Sonuç
Sahte fatura ceza davalarında sonuç, çoğu zaman tek bir belgeye değil, dosyanın bütününe bağlıdır. Yargıtay içtihadı; kastın somut delille ortaya konulmasını, düzenleyici dosyasının getirtilmesini ve kullanma fiilinin tamamlandığının gösterilmesini aramaktadır. Antalya ve Alanya’da görülen davalarda bu ilkelerin yargılamanın başından itibaren dosyaya taşınması, sonucu doğrudan etkileyebilir. Somut uyuşmazlıklarınız ve hak kaybı yaşamamak adına alanında uzman bir avukata başvurulması tavsiye edilir.
Kaynaklar
- 213 sayılı Vergi Usul Kanunu md. 359
- Yargıtay Ceza Genel Kurulu, E. 2018/427, K. 2018/517, T. 08.11.2018
- Yargıtay 11. Ceza Dairesi, E. 2016/5792, K. 2018/10324, T. 13.12.2018
- YÖK Ulusal Tez Merkezi: Ekiz, E. (2011); Güler, M. A. (2024)
- Gelir İdaresi Başkanlığı, Vergi Usul Kanunu Rehberleri
Yasal Uyarı: Bu metin, yalnızca genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. sophoshukuk.com olarak herhangi bir yönlendirme, garanti veya sonuç vaadinde bulunmamaktayız. Her dosya kendi özel şartlarına göre değerlendirilmelidir; somut uyuşmazlıklarınız için mutlaka bir avukattan profesyonel destek alınız.